マレーシア不動産投資は安全?詐欺リスク・外国人規制・失敗事例から学ぶ注意点
「マレーシア不動産投資は安全なのだろうか?」——そう感じている方は、決して少なくありません。マレーシアへの投資を検討する際、詐欺リスクや外国人規制の複雑さ、そして「どこに相談すれば本当に信頼できるのか」という不安は、多くの日本人投資家が直面する壁です。
この記事では、マレーシア当局や信頼できる機関が公表している情報をもとに、具体的な詐欺パターン・外国人購入ルール・よくある失敗事例と対策を徹底的に解説します。ぜひ最後まで読んで、安全な投資判断の基礎知識を手に入れてください。
目次
マレーシア不動産市場の現状:外国人投資家が知っておくべき基礎データ
マレーシア不動産市場の概況と外国人の関心度
マレーシアは東南アジアの中でも政治的安定性・インフラ整備・英語環境・日本人コミュニティの充実度などの観点から、海外不動産投資先として根強い人気を誇っています。クアラルンプール(KL)を中心に、ペナン、ジョホールバル、コタキナバルなど複数の都市が投資対象として注目されており、日本人のロングステイ先・移住先としても定評があります。
一方で、市場の透明性や法制度の理解不足から、トラブルに巻き込まれるケースも後を絶ちません。特に外国人投資家は、現地の商習慣や規制をよく知らないまま購入手続きを進めてしまうことが多く、それが詐欺師に狙われる一因にもなっています。まずは市場の現状をしっかり把握したうえで、具体的なリスク管理に移ることを強くお勧めします。
なお、NAPIC(国家財産情報センター)が公表した2026年第1四半期の統計によると、マレーシア全体の不動産取引件数は89,966件(前年同期比8%減)、取引総額はRM510.9億(同0.6%減)でした。一方でマレーシア住宅価格指数(MHPI)は235.2ポイントと前年同期比1.7%上昇しており、平均住宅価格はRM507,533となっています。
取引件数は減少傾向にある一方、価格自体は底堅く推移している点が特徴です。最新数値は必ずNAPIC公式サイト等の一次情報でご確認ください。
外国人購入に関わる州別最低価格の現状
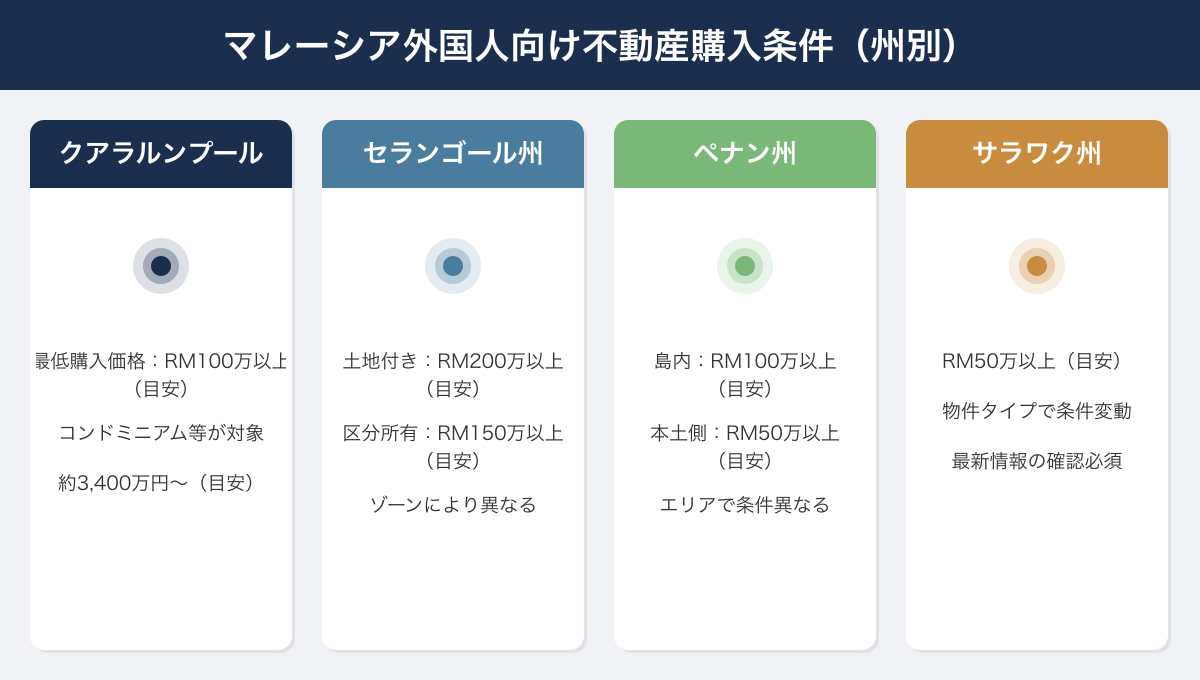
マレーシアでは、外国人が不動産を購入できる最低価格が州ごとに個別に設定されており、全国一律の基準は存在しません。これは日本では馴染みの薄い制度です。日本では外国人が不動産を購入する際に金額による制限はありませんが、マレーシアでは州政府が独自に最低価格基準を定めており、物件タイプやゾーンによっても条件が変わります。
2026年時点での一般的な目安は以下の通りです。ただし、これらはあくまで目安であり、実際の最低価格は州政府・物件タイプ・時期によって変わる可能性があるため、必ず現地の最新情報で確認することを欠かせません。(*1)
外国人の州別最低購入価格(目安・2026年8月時点)
クアラルンプールRM100万(約3,900万円〜)
セランゴール州(土地付き)RM200万(約7,800万円〜)
セランゴール州(区分所有)RM150万(約5,850万円〜)
ペナン州(島内・区分所有)RM100万(約3,900万円〜)
ペナン州(本土側)RM50万(約1,950万円〜)
マラッカ州(高層物件)RM50万(約1,950万円〜)
サラワク州RM50万(約1,950万円〜)
※1RM≒39円で換算(2026年8月時点の実勢レート)。土地付き物件・区分所有・エリアによって基準が異なるため目安としてご覧ください。出典:bambooroutes.com「Malaysia Property Foreign Ownership」ほか
※1RM(リンギット)≒39円で計算(2026年8月時点の実勢レート。為替レートは変動するため、最新レートでの再計算を推奨)。出典:bambooroutes.com「Malaysia Property Foreign Ownership: Last Update (2026)」
外国人が購入できない物件カテゴリー
価格帯の要件を満たしていても、以下のカテゴリーに分類される物件は外国人が購入できないとされています。この点も日本との大きな違いです。日本では土地・建物の購入に際して国籍による明示的な取得制限はありませんが、マレーシアではカテゴリー規制が厳格に設けられています。(*1)
- ブミプトラ(Bumiputera)枠に割り当てられた物件:マレー系・先住民族向けに一定割合が確保されており、外国人には譲渡できません。
- マレー保留地(Malay Reserved Land)上の物件:法令によって保護されており、非ブミプトラへの売却自体が制限されています。
- アフォーダブル住宅・低価格住宅に分類される物件:低所得者層向けの政策的住宅プログラムに指定された物件は、価格にかかわらず外国人購入が不可です。
これらの制限を知らずに購入を進めようとすると、手続きの途中で取引が無効になるケースもあります。現地の弁護士や正規エージェントに事前確認を取ることが、投資家にとって欠かせない第一歩です。
| 物件カテゴリー | 外国人購入可否 | 主な理由 |
|---|---|---|
| 一般コンドミニアム(最低価格以上) | ○ 可(条件による) | 州別最低価格・ゾーン確認が必要 |
| ブミプトラ枠物件 | ✕ 不可 | 民族優遇政策による制限 |
| マレー保留地上の物件 | ✕ 不可 | 法令による所有権制限 |
| 低価格・アフォーダブル住宅 | ✕ 不可 | 低所得者向け政策住宅 |
出典:bambooroutes.com「Malaysia Property Foreign Ownership: Last Update (2026)」
▼ちなみに、マレーシア不動産の購入制度全体についてはこちらの記事でも詳しく解説しています。
【公式】海外不動産のオクマン

日本人必見!マレーシア不動産賃貸市場の最新動向と投資チャンスを探る | 【公式】海外不動産のオクマン
海外不動産のオクマンでは、 マレーシア 不動産投資に必要な基礎情報、物件購入の流れ、おすすめエリアなどを徹底解説。また節税、法人設立、銀行口座/ビザの取得などの情…
マレーシア不動産購入の具体的な手順:安全に進めるためのStep-by-Step
購入前の準備と事前調査
マレーシアで不動産を安全に購入するためには、現地に到着する前から入念な準備が必要です。特に外国人投資家の場合、言語の壁・法制度の違い・現地の商習慣への不慣れが重なり、詐欺や不利な条件での契約に巻き込まれやすい環境があります。以下のステップを順番に踏むことを強くお勧めします。
1
投資目的・予算・エリアの明確化
「賃貸収益目的か、キャピタルゲイン目的か、自己使用(移住・セカンドホーム)か」を事前に整理してください。目的によって、選ぶべきエリア・物件タイプが大きく変わります。
また、州ごとの最低購入価格(目安)を確認し、自分の予算と照らし合わせましょう。
費用の目安・期間:この段階の費用は0円ですが、十分な情報収集に1〜2ヶ月かけることを推奨します。
2
正規エージェント・弁護士の選定
マレーシアで不動産仲介業者(エステートエージェント)を規制しているのはLPEPH(Lembaga Penilai, Pentaksir, Ejen Harta Tanah dan Pengurus Harta)です。
エージェントが正規登録されているかは、LPEPHの公式サイトで必ず確認してください。(*2)
また、MM2Hを利用する場合はMOTACのライセンスリストで正規エージェントかどうかを確認することが欠かせません。(*3)
弁護士は自分で独立した弁護士を選任することを強くお勧めします(エージェントや売主が紹介する弁護士のみに依存しないことが重要です)。
3
物件の所有権確認(Carian Rasmi)
物件の所有権については、弁護士を通じて土地事務所(Land Office)で正式な登記簿謄本の確認(Carian Rasmi=公式サーチ)を契約前に必ず行ってください。(*2) 売主が本当の所有者であるか、抵当権・担保権・差し押さえが設定されていないかを確認します。
期間:数日〜1週間程度。
費用:登記簿の公式サーチ(Carian Rasmi)自体の手数料は数十リンギット程度と少額ですが、通常は弁護士のデューデリジェンス業務の一部として、後述のSPA関連弁護士費用(購入価格のおおむね1〜1.5%)に含まれる形で請求されるのが一般的です。
4
送金先口座の事前確認
デポジット(予約金)を送金する前に、必ずマレーシア王立警察の商業犯罪捜査部(CCID)が運営する「CCID Semak Mule」ポータルで、送金先口座が詐欺報告のある口座(ミュール口座)でないかを確認してください。(*2) 個人名義の口座や、デベロッパー・開発会社と無関係な会社名義の口座への送金は絶対に行わないことが鉄則です。
期間:即日〜数分。
費用:無料。
5
売買予約契約(SPA)の締結
物件の確認が終わったら、弁護士立会いのもと売買予約契約(Sale and Purchase Agreement:SPA)を締結します。SPAの内容(引き渡し時期・違約条項・支払いスケジュール・物件の仕様など)を弁護士に確認してもらうことが不可欠です。
費用:SPA自体の印紙税は定額RM10です。別途、弁護士費用(Solicitors’ Remuneration Order 2023に基づく規定スケール)が購入価格のおおむね1〜1.5%発生します。物件の所有権移転(MOT)にかかる印紙税は、2026年1月以降、外国人の場合は物件価格の一律8%(改定前は4%)となっており、これがSPA締結後の最大の追加コストになります。
期間:通常SPA締結後一定期間内に追加支払いが発生します。
6
6 外国人購入承認申請(州当局の同意=State Authority Consent)
外国人が不動産を購入する際には、国土法(National Land Code)第433B条に基づき、州当局(State Authority)による同意(Consent to Transfer、通称「Foreigner Consent」)の取得が必要です。
州や物件タイプによって要件が異なりますので、弁護士を通じて確認・申請を行ってください。
期間:クアラルンプール・セランゴールは概ね1〜3ヶ月、ペナンは概ね3〜4ヶ月、東マレーシア(サバ州・サラワク州)の一部では最大6ヶ月程度かかることがあります。
7
残金支払い・鍵の受け渡し
すべての承認が整ったら、残金を支払い、物件の引き渡しを受けます。竣工前物件(オフプラン)の場合は、工事進捗に連動した段階払いが一般的です。引き渡し時には物件の状態を詳細にチェックし、不具合があればデベロッパーに対して書面で是正を要求してください。
費用:外国人の場合、物件価格に対する印紙税(MOT)は2026年1月以降、一律8%(改定前4%)です。これに加え、登記手数料、弁護士費用(購入価格のおおむね1〜1.5%)、州当局への同意手数料(購入価格のおおむね1〜2%、または定額RM1万〜2万程度)が別途発生します。
8
物件管理・賃貸運用の開始
取得後は、信頼できる現地の不動産管理会社に管理を委託することを検討してください。賃貸収入にかかる税務申告(マレーシアでの所得税・日本での確定申告)については、税理士に相談することを強くお勧めします。
管理費用:管理会社に委託する場合、賃料収入のおおむね8〜12%が相場です。入居者募集を別途依頼する場合は、成約時に賃料1〜1.25ヶ月分程度の仲介手数料が追加でかかることが一般的です。
購入に伴う主な費用・税金の種類
マレーシアで不動産を購入する際には、物件価格以外にも各種費用・税金が発生します。日本では不動産取得税・登録免許税・仲介手数料(売買価格の3%+6万円上限あり)などが主な追加コストですが、マレーシアでは印紙税(Stamp Duty)・弁護士費用・エージェント手数料・外国人購入承認申請費用などが別途かかります。
2026年1月以降、外国人(非マレーシア国籍者・非永住者)が住宅用不動産を購入する場合の印紙税(MOT)は、従来の4%から一律8%に引き上げられています(マレーシア国籍者・永住者は引き続き1〜4%の累進税率)。これに弁護士費用(購入価格のおおむね1〜1.5%)、州当局への同意手数料(購入価格のおおむね1〜2%)が加わり、外国人の場合は諸費用の合計が購入価格の概ね10%前後になるケースが一般的です。
また、マレーシアでは一定期間内に売却した場合に不動産利益税(RPGT:Real Property Gains Tax)が課されることが知られています。税率や適用期間は改正される場合がありますので、購入前に必ず確認することを欠かせません。
MM2Hビザ取得を検討する場合の追加注意点
マレーシアへの移住・長期滞在を視野に入れている方の多くが「MM2H(Malaysia My Second Home)」制度を検討します。MM2HはマレーシアのMOTAC(観光・芸術・文化省)が所管するロングステイ支援制度ですが、この制度に関しては無許可エージェントによる詐欺・誤情報の拡散が問題となっています。
MOTACは2024年に、MM2H制度に関する誤情報を流布しているエージェントを特定するための調査を実施したことを公表しています。(*4)(*5) 「制度がまだ運用されていない」「申請を受け付けてもらえない」などの誤情報を流布し、それによって利益を得ようとするエージェントの存在が確認されたためです。MOTACは、意図的な誤情報流布・世論の誤導・それによる利益供与が確認された場合は厳しい措置を取ると警告しています。
さらに、ライセンスを違法に又貸ししていたり、正規の会社を持たずに営業していたりするエージェントの問題を受け、MOTACは全MM2Hエージェントに再登録を指示したことがあります。MM2Hエージェントは「観光産業法(Tourism Industry Act 1992)」に基づくMOTACのライセンスが必要であり、ライセンスなしで正規に活動しているMM2Hエージェントは存在しないとされています。どれだけ立派なウェブサイトを持っていても同様です。(*3)(*4) MOTACの公式ライセンスリストで必ず確認するようにしてください。
マレーシア不動産投資の魅力とメリット
英語環境・インフラ・日本人コミュニティという強み
マレーシアが海外不動産投資先として長年選ばれ続けている理由のひとつは、生活・ビジネスにおける英語環境の充実です。法律文書・契約書・行政手続きの多くが英語で対応でき、日本人投資家にとっても情報収集しやすい環境があります。これは、現地語(タイ語・ベトナム語など)が主体となる他の東南アジア諸国と比較した際の大きなアドバンテージと言えるでしょう。
また、クアラルンプールをはじめとする主要都市では公共交通機関(MRT・LRT)の整備が進んでおり、生活インフラの水準は東南アジアの中でも高い部類に入るとされています。医療水準も比較的高く、日本人向けのインターナショナルスクールや日本食レストランも豊富です。MM2Hなどのロングステイ制度を活用しながら不動産を購入し、セカンドホームとして活用するという選択肢が現実的に成立するのも、マレーシアならではの魅力です。
日本人コミュニティについても、クアラルンプールやモントキアラなどには古くから日本人駐在員・移住者が多く住んでおり、日本語での情報交換・サポート体制が比較的整っています。初めての海外不動産投資でも、心強い環境が整いやすいと言えるでしょう。
物件価格帯の多様性と購入のしやすさ
マレーシアの不動産は、東京・ロンドン・シンガポールなどの主要都市と比較すると、価格水準が相対的に手頃なエリアも多く存在します。外国人向けの最低購入価格(RM50万〜RM200万程度、目安)の範囲でも、設備の整ったコンドミニアムやサービスアパートメントが選択肢に入る場合があります(エリア・物件タイプ・時期によって大きく異なります)。
日本との比較という観点では、東京都内の新築マンションは平均購入価格が大きく上昇しており、多くのエリアで数千万円〜1億円以上の水準となっています。一方、マレーシア(クアラルンプールなど)の外国人向けコンドミニアムは、RM100万(約3,400万円〜、目安)前後から選択肢があるエリアも存在します。もちろん、価格帯だけで投資の優劣を判断することはできませんが、予算の分散・ポートフォリオの多様化という観点では一定の選択肢になりえます。
ただし、価格が相対的に手頃に見えるからこそ、詐欺や不適切な物件を掴まされるリスクも高まります。「安いから大丈夫」という楽観的な発想は大変危険です。価格帯にかかわらず、必ず正規のデューデリジェンスを経ることを強くお勧めします。
通貨・為替の観点と税務上の留意点
マレーシアリンギット(RM)は、日本円に対して変動しており、為替リスクは常に存在します。投資収益はRM建てとなるため、円高が進んだ場合は円換算での収益が目減りするリスクがあります。
これはすべての海外不動産投資に共通するリスクですが、RM/円の為替変動は特に注意が必要です。直近1年間(2025年8月〜2026年8月)のMYR/JPYレートは1RMあたり34円台後半〜40円台で推移しており、2026年8月時点では1RMあたり約39〜40円で推移しています。
また、日本に居住する日本人投資家がマレーシア不動産から賃貸収入・売却益を得た場合、日本での確定申告が必要となります。マレーシア現地での課税(RPGTなど)との二重課税については、日本・マレーシア間の租税条約の内容を確認したうえで、税理士に相談することが欠かせません。税務上の取り扱いは個別の状況によって異なりますので、一般論だけで判断しないよう注意してください。
マレーシア不動産投資のリスクとよくある失敗事例
マレーシアへの不動産投資では、詐欺リスク・外国人規制の不理解・エージェント選びの失敗など、さまざまな落とし穴が存在します。以下では、一般的によく知られている失敗パターンを3つ取り上げ、それぞれの対策を解説します。
▼ちなみに、マレーシア不動産にまつわるリスクや失敗事例については、こちらの記事でもさらに詳しく解説しています。
【公式】海外不動産のオクマン

【失敗事例から学ぶ】マレーシアの不動産リスクと対処法を日本人向けに解説 | 【公式】海外不動産のオクマ…
海外不動産のオクマンでは、 マレーシア 不動産投資に必要な基礎情報、物件購入の流れ、おすすめエリアなどを徹底解説。また節税、法人設立、銀行口座/ビザの取得などの情…
失敗事例1:送金先口座を偽られ、デポジットを騙し取られる「支払い先誘導型詐欺」
マレーシアの不動産詐欺の中でも特に多いパターンとして知られているのが、「支払い先誘導型」と呼ばれる手口です。物件について連絡してきた「ネゴシエーター(仲介者を名乗る人物)」が、「他の買い手も同じ物件を購入しようとしている」「今すぐ予約金を入れないと他の人に取られる」などと焦らせ、正規のデベロッパーの口座ではなく、個人名義や無関係な会社名義の銀行口座を送金先として提示してくる手口です。(*2)
日本の不動産取引では、売買代金は基本的に司法書士が立ち会う決済の場で振り込まれ、個人口座への直接振り込みは一般的ではありません。しかしマレーシア、特にオンラインで物件を探す外国人投資家は、正規の決済フローを把握していないことが多く、この手口の格好の標的になりやすいとされています。
⚠️ 注意:支払い先誘導型詐欺の典型パターン
「今すぐ振り込まないと他の人に取られる」という焦らせ文句は詐欺の典型サインです。
対策:送金前に必ずCCID Semak Muleポータルで送金先口座を確認し、デベロッパーの公式口座・正規の弁護士信託口座(Stakeholder Account)以外への送金は絶対に行わないでください。また、エージェントが正規登録済みかLPEPHの公式サイトで必ず確認することが欠かせません。
失敗事例2:無許可・無登録エージェントに翻弄されるMM2H関連トラブル
MM2Hビザの取得を絡めてマレーシア不動産を購入しようとした際に、無許可のMM2Hエージェントによる誤情報・不正営業に巻き込まれるケースが知られています。「MM2H申請は今できない」「私のルートなら早く取得できる」「政府とのコネがある」などと称して、法外なコンサルティング料を要求したり、実際には存在しないサービスを販売したりする事例が報告されています。
前述の通り、MOTACは2024年に誤情報を流布するエージェントへの調査を実施したことを公表しており、ライセンス違反エージェントへの厳格な対応を宣言しています。(*4)(*5) また、正規ライセンスを持たないMM2Hエージェントは存在しないとされており、どれだけ立派なウェブサイト・実績を主張していても、ライセンス確認なしには信用できません。
⚠️ 注意:MM2H無許可エージェントのリスク
MOTACのライセンスリストに掲載されていないエージェントは、正規のMM2H手続きを行う権限がありません。
対策:必ずMOTACの公式「Licensed MM2H Company」リスト(MOTAC公式サイト)でエージェントのライセンスを確認してから契約・支払いを行ってください。口コミや紹介だけで信用するのは危険です。
失敗事例3:ブミプトラ枠・購入制限物件を知らずに購入しようとするトラブル
マレーシアの外国人購入規制を十分に理解しないまま物件を探し始め、ブミプトラ枠の物件や外国人が購入できないカテゴリーの物件を「予約金を払って」から購入不可と判明する、というトラブルが知られています。このケースでは、予約金が返金されないまま交渉が長期化したり、エージェントが無責任な説明をしていたことが判明したりするケースもあります。
日本では不動産の購入に際して購入者の国籍によるカテゴリー制限はありませんが、マレーシアでは物件ごとに購入資格が細かく設定されています。「価格が合っているからOKだろう」という思い込みは大変危険です。
⚠️ 注意:購入制限物件を知らずに手付金を払うリスク
外国人が購入できない物件カテゴリーの確認は、物件を気に入ったとしても購入手続きの最初のステップです。
対策:物件を検討する段階で、エージェント・弁護士に「この物件は外国人が購入できるか?ブミプトラ枠ではないか?マレー保留地上の物件ではないか?」を必ず確認してください。そのうえでCarian Rasmi(公式サーチ)を通じた登記情報の確認を必ず行ってください。
失敗事例4:違法な投資スキームへの資金投入
不動産という体裁をとりながら実態は無登録の投資スキームであるケース、または「マレーシア不動産への共同投資で高利回り保証」などと称するオンライン上の勧誘も注意が必要です。マレーシア中央銀行(Bank Negara Malaysia:BNM)は、「Financial Consumer Alert(FCA)」リストを公表しており、BNMのライセンス・規制を受けていると誤認されている団体・スキームについて定期的に注意喚起を行っています。(*6)(*7) また、インターネット経由で無登録のまま資金運用・投資助言を行う「違法なインターネット投資スキーム」についても警告を出しています。
⚠️ 注意:高利回り保証・違法投資スキームのリスク
「元本保証」「確実に〇%の利回り」などと称する勧誘は詐欺のサインである可能性が高いです。
対策:BNMのFCA(Financial Consumer Alert)リストで当該団体が警告対象になっていないか必ず確認してください(BNM公式 Financial Fraud Alerts)。日本の金融庁に相当する規制当局の登録有無も確認することを強くお勧めします。
エリア・物件タイプ別の選び方:投資家タイプ別ガイド
クアラルンプール(KL):利便性重視の都市型投資
クアラルンプールは、マレーシアの首都であり、ビジネス・観光・外国人居住の中心地です。KLCC(クアラルンプール・シティ・センター)周辺、モントキアラ、バンサーなどのエリアが外国人投資家や在住者に人気のエリアとして知られています。外国人の最低購入価格はおおむねRM100万以上(約3,400万円〜、目安)とされており、この価格帯でサービスアパートメント・コンドミニアムが選択肢に入るエリアもあります。
賃貸需要については、外資系企業の駐在員・観光客・長期滞在者などから一定の需要があるとされています。
ただし、KL市内では供給過多が指摘されているエリアも存在します。NAPICの2026年第1四半期データでは、クアラルンプール州内の完成済み未売却住宅(オーバーハング)は3,733戸で、前四半期からの増加数(+1,678戸)は全国で最大となりました。特にサービスアパートメント区分の供給過多が目立つため、購入前に該当エリア・物件タイプの需給状況を必ず確認してください。
向いている投資家タイプ:都市部の賃貸収益・キャピタルゲインを狙いたい方。長期的な資産形成を目的とした方。
ペナン:観光需要とコスト意識のバランス
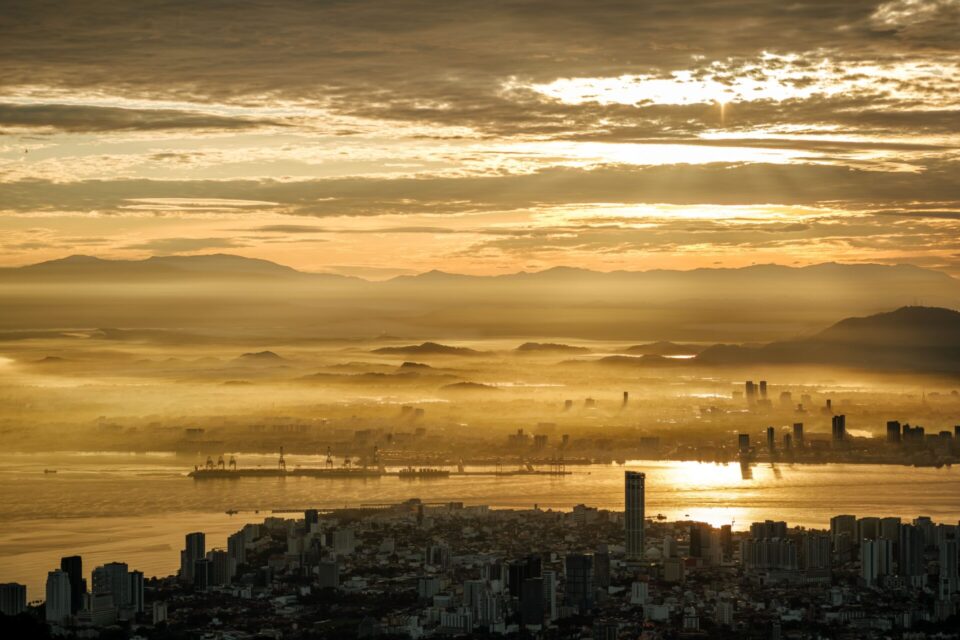
ペナン(ペナン島+セベラン・プライ)は、世界遺産のジョージタウンを擁する観光・文化の中心地であり、製造業の集積地でもあります。島内の外国人最低購入価格はおおむねRM100万以上(約3,400万円〜、目安)、本土側はおおむねRM50万以上(約1,700万円〜、目安)とされていますが、エリアや物件タイプにより条件が異なります。
観光需要に基づく短期賃貸(Airbnbなど)の活用を検討する方もいますが、ペナン州は2026年8月1日付で「Penang Private Short-term Accommodation By-Laws 2026」を施行し、短期賃貸事業者に対して市議会(ペナン島市議会MBPP/セベラン・プライ市議会MBSP)へのライセンス取得を義務付けました(2ヶ月の猶予期間を経て、2026年11月1日から本格的な取り締まりが始まります)。
またペナン島市議会(MBPP)管轄の区分所有物件では、管理組合の規約により短期賃貸自体が一律禁止されている建物も多く存在します。Airbnb等での運用を検討する場合は、州のライセンス要件と建物ごとの管理組合規約の両方を必ず確認してください。
向いている投資家タイプ:比較的低い最低購入価格(本土側)で入りたい方。観光・居住の両面で需要を期待したい方。
ジョホールバル:シンガポール需要の恩恵エリア
マレーシア最南端の都市ジョホールバルは、シンガポールと陸続きという地理的優位性から、シンガポール在住者や就労者の居住地としての需要も見込めるエリアです。イスカンダル開発地区(Iskandar Malaysia)は外資・外国人居住者の誘致を目的とした経済特区として設定されており、外国人向けの物件も複数開発されてきました。
ただし、供給過多や開発計画の遅延リスクが指摘されてきたエリアでもあります。NAPICの2026年第1四半期データでは、ジョホール州の完成済み未売却住宅は3,852戸、サービスアパートメントの未売却在庫は9,972戸と、いずれも全国で最も多い水準です。特にイスカンダル・プテリやメディニ地区の高層物件(RM50万〜100万帯)に供給過多が集中しているため、慎重な現地調査が必要です。
ジョホール州における外国人最低購入価格や条件については、州政府の最新情報を必ず確認するようにしてください。
向いている投資家タイプ:シンガポールとの二拠点生活を検討している方。長期的な開発・値上がりを期待した中長期投資を考えている方。
コタキナバル(サバ州)・サラワク州:自然環境重視のセカンドホーム型
ボルネオ島北部に位置するコタキナバル(サバ州)やクチン(サラワク州)は、自然環境・観光資源が豊富なエリアです。サラワク州では外国人最低購入価格がおおむねRM50万以上(約1,700万円〜、目安)とされています。マレー半島の主要都市と比較すると生活コストが低く、自然志向のロングステイ先・セカンドホームとして選ぶ方もいます。
ただし、流動性(売却しやすさ)という点では、主要都市と比べて市場規模が小さく、売却に時間がかかる可能性があることは念頭に置いておく必要があります。また、サバ州・サラワク州はマレー半島と異なる法制度が適用される部分もあるため、現地の専門家への確認が一層重要です。
向いている投資家タイプ:自然環境重視のセカンドホーム・ロングステイを検討している方。投資収益よりも自己利用・生活拠点としての価値を重視する方。
よくある質問
まとめ:今すぐ始める3つのアクション
マレーシア不動産投資は、英語環境・生活インフラ・日本人コミュニティの充実度など多くの魅力を持つ一方で、詐欺リスク・外国人規制・MM2Hエージェントの問題など、日本人投資家が特に注意すべきポイントが数多く存在します。本記事を通じて、以下の重要な知識を得ていただけたと思います。
- 外国人の最低購入価格は州・エリア・物件タイプによって異なり、全国一律の基準はない。ブミプトラ枠・マレー保留地・低価格住宅は価格にかかわらず購入不可。
- 仲介業者(エステートエージェント)はLPEPHへの登録が必要。MM2HエージェントはMOTACのライセンスが必要。いずれも公式サイトで確認が欠かせない。
- 送金前には必ずCCID Semak Muleで送金先口座を確認し、個人名義・無関係な会社名義の口座への送金は絶対に行わない。
- 物件の所有権確認(Carian Rasmi)は、弁護士を通じて契約前に必ず実施する。
- 怪しい投資スキームはBank Negara MalaysiaのFCAリストで確認する。
- マレーシアの不動産収益は日本でも確定申告が必要。税理士への相談を早めに行う。
安全な海外不動産投資のために、今すぐ以下の3つのアクションから始めることを強くお勧めします。
- まず情報収集・無料相談:専門家に現在の状況・予算・目的を相談し、自分に合ったエリア・物件タイプを絞り込みましょう。
- エージェント・弁護士の選定:LPEPH・MOTACの公式リストで正規資格を確認したうえで、独立した弁護士を自分で手配しましょう。
- 送金前の口座確認を習慣に:どんなに信頼できそうな相手でも、デポジット送金前にCCID Semak Muleで口座確認を必ず行いましょう。
オクマンでは、マレーシアを含む海外不動産投資に関する無料相談を承っています。「何から始めればよいかわからない」「信頼できるエージェントの見つけ方を知りたい」というご相談でも、専門スタッフが丁寧にご対応します。まずはお気軽にご連絡ください。
出典元
*1 bambooroutes.com「Malaysia Property Foreign Ownership: Last Update (2026)」
*2 マレーシア王立警察 商業犯罪捜査部(CCID)公式ポータル「Semak Mule」
*3 MOTAC公式「Licensed MM2H Company」
*4 The Star「Motac probing misinformation about MM2H programme」(2024年10月17日)
*5 BERNAMA「MOTAC Launches Investigation To Identify Agents Spreading Wrong Info About MM2H Program」
*6 Bank Negara Malaysia公式「Financial Fraud Alerts」
*7 Bank Negara Malaysia公式「Illegal Internet Investment Scheme – Financial Fraud Alert」